Domain in-der-stadt.de kaufen?
Wir ziehen mit dem Projekt
in-der-stadt.de um.
Sind Sie am Kauf der Domain
in-der-stadt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain in-der-stadt.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
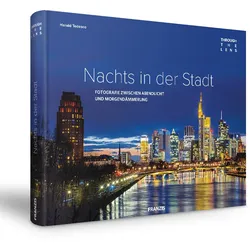
Nachts in der StadtDieses Buch ist ein Praxisbuch und verschwendet keine Zeit mit langatmigen Trockenübungen. Schon nach wenigen Seiten haben Sie Ihren Fotorucksack mit dem nötigen Equipment gepackt, und Harald Tedesco nimmt Sie mit zu einem der Sehnsuchtsziele schlechthin: Er führt sie zu einer nächtlichen Fototour durch die Lagunenstadt Venedig. Im Kern geht es bei diesem Shooting um die Fototechnik bei der Nachtfotografie. Beispielbilder aus den unterschiedlichsten Perspektiven zeigen, worauf es ankommt und wie man die Kamera richtig einstellt. Auf der Rückreise rundet ein inspirierender Zwischenstopp in Borgo di Canale, einem der schönsten Dörfer Norditaliens, die erste Fototour ab. Nun geht es direkt in die nächtlichen Straßen der Finanzmetropole Frankfurt am Main. Bei diesem Foto-Walk lernen Sie das gekonnte Spiel mit der Offenblende und die verschiedenen Fokussiermethoden kennen. Da...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
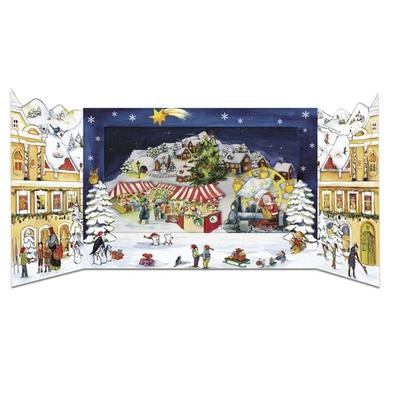
Adventskalender 'Weihnachtszauber in der Stadt'Ein Festlich Geschmücktes Herrenhaus, Eingehüllt In Eine Winterliche Berglandschaft, Ziert Die Vorderseite Dieses Aufwendig Gearbeiteten Adventskalenders Im Pop-up-stil. Darauf 24 Liebevoll Ins Motiv Integrierte Türchen, Die Täglich Eine...12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kultur der Antike, FachbücherDas Studienbuch führt praxisnah fachübergreifendes Arbeiten vor und ist damit speziell auf die neuen kultur- und altertumswissenschaftlichen Studiengänge zugeschnitten. Unter der Zielsetzung eines konsequent transdisziplinären Dialogs sind Beiträge aus vier verschiedenen Fachperspektiven – Alte Geschichte, Griechische und Lateinische Philologie sowie Klassische Archäologie – zusammengeführt. Der Band bildet die Vielfalt kulturgeschichtlicher Arbeitsweisen und Problemfelder ab und führt in grenzüberschreitende und perspektivenreiche Fragestellungen ein, wie der Genderforschung, der Intermedialität, der Repräsentation und Performativität. Anhand von Fragen, die den jeweiligen Gegenstand erschliessen, erfolgen ein Begriffs- und Problemaufriss sowie die Anregung zur kritischen Diskussion. Kurze Einleitungen, Leitfragen, systematisierende Fazits und kommentierte Literaturhinweise weisen Wege zur Wissens- und Methodenvertiefung.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Deutung der Religion in der Kultur, Fachbücher von Christian DanzReligion erfreut sich gegenwärtig nicht nur eines grossen öffentlichen Interesses, sondern ist auch auf die Tagesordnung der Politik und der Wissenschaften zurückgekehrt. Einfache Antworten auf die mit dem religiösen und kulturellen Pluralismus verbundenen Fragen und Konflikte kann gegenwärtig keiner geben. Ein konstruktiver Umgang damit erfordert eine methodische Verbindung von kulturhermeneutischen und empirischen Perspektiven mit normativen Fragestellungen. Das Buch nimmt diese Frage auf und beantwortet sie aus der Sicht der evangelischen Theologie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Die materielle Kultur der Stadt in Spät, Fachbücher von Sabine von Wittekind HeusingerDer „material turn“ hat inzwischen auch die Forschung zur Vormoderne erreicht. Im vorliegenden Sammelband untersuchen Wissenschaftlerinnen und Wissenschaftler aus den Bereichen der Geschichte und Kunstgeschichte die materielle Kultur der Stadt. Dieser neue methodische Ansatz führt zu ganz neuen Ergebnissen in Bezug auf so traditionelle Quellen wie Chroniken, Rödel, Rechnungs- und Eidbücher. Er lenkt das Augenmerk auf Artefakte im Besitz von Bürgern und Rat, seien sie als Objekte erhalten oder nur schriftlich dokumentiert. So werfen die Beiträge ein neues Licht auf Aspekte der städtischen Kultur: Sie untersuchen die Rolle von Harnischen und Totenschilden, fragen nach der Bedeutung von Stoffqualitäten der Kleidung, erörtern Polster, Wandmalereien und Glasfenstern in Ratssälen als Medien der städtischen Kommunikation.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Draußen in der Stadt!Die Natur In Der Stadt Aufspüren: Wie Pflanzen Und Tiere Sich Anpassen Beton, Asphalt, Hohe Häuser, Hier Und Da Etwas Grün: Auf Den Ersten Blick Gibt Es Im Ökosystem Stadt Wenig Platz Für Tiere Und Pflanzen. Doch Bei Genauerem Hinsehen Finden Kleine...21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachts in der StadtDieses Buch ist ein Praxisbuch und verschwendet keine Zeit mit langatmigen Trockenübungen. Schon nach wenigen Seiten haben Sie Ihren Fotorucksack mit dem nötigen Equipment gepackt, und Harald Tedesco nimmt Sie mit zu einem der Sehnsuchtsziele schlechthin: Er führt sie zu einer nächtlichen Fototour durch die Lagunenstadt Venedig. Im Kern geht es bei diesem Shooting um die Fototechnik bei der Nachtfotografie. Beispielbilder aus den unterschiedlichsten Perspektiven zeigen, worauf es ankommt und wie man die Kamera richtig einstellt. Auf der Rückreise rundet ein inspirierender Zwischenstopp in Borgo di Canale, einem der schönsten Dörfer Norditaliens, die erste Fototour ab. Nun geht es direkt in die nächtlichen Straßen der Finanzmetropole Frankfurt am Main. Bei diesem Foto-Walk lernen Sie das gekonnte Spiel mit der Offenblende und die verschiedenen Fokussiermethoden kennen. Da...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adventskalender 'Weihnachtszauber in der Stadt'Ein Festlich Geschmücktes Herrenhaus, Eingehüllt In Eine Winterliche Berglandschaft, Ziert Die Vorderseite Dieses Aufwendig Gearbeiteten Adventskalenders Im Pop-up-stil. Darauf 24 Liebevoll Ins Motiv Integrierte Türchen, Die Täglich Eine...12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Kultur der Antike, FachbücherDas Studienbuch führt praxisnah fachübergreifendes Arbeiten vor und ist damit speziell auf die neuen kultur- und altertumswissenschaftlichen Studiengänge zugeschnitten. Unter der Zielsetzung eines konsequent transdisziplinären Dialogs sind Beiträge aus vier verschiedenen Fachperspektiven – Alte Geschichte, Griechische und Lateinische Philologie sowie Klassische Archäologie – zusammengeführt. Der Band bildet die Vielfalt kulturgeschichtlicher Arbeitsweisen und Problemfelder ab und führt in grenzüberschreitende und perspektivenreiche Fragestellungen ein, wie der Genderforschung, der Intermedialität, der Repräsentation und Performativität. Anhand von Fragen, die den jeweiligen Gegenstand erschliessen, erfolgen ein Begriffs- und Problemaufriss sowie die Anregung zur kritischen Diskussion. Kurze Einleitungen, Leitfragen, systematisierende Fazits und kommentierte Literaturhinweise weisen Wege zur Wissens- und Methodenvertiefung.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Deutung der Religion in der Kultur, Fachbücher von Christian DanzReligion erfreut sich gegenwärtig nicht nur eines grossen öffentlichen Interesses, sondern ist auch auf die Tagesordnung der Politik und der Wissenschaften zurückgekehrt. Einfache Antworten auf die mit dem religiösen und kulturellen Pluralismus verbundenen Fragen und Konflikte kann gegenwärtig keiner geben. Ein konstruktiver Umgang damit erfordert eine methodische Verbindung von kulturhermeneutischen und empirischen Perspektiven mit normativen Fragestellungen. Das Buch nimmt diese Frage auf und beantwortet sie aus der Sicht der evangelischen Theologie.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
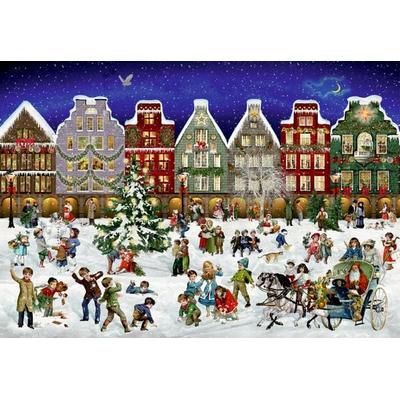
Puzzle-Adventskalender – Winterabend in der Stadt24 Tage Puzzle-spaß Garantiert Dieser Adventskalender!jeden Tag Im Advent Darf Eine Box Mit Ca. 42 Teilen Geöffnet Und Dann Gepuzzelt Werden. Am Heiligabend Ist Das Wunderschöne Nostalgische Motiv Vollendet. Mit 1000 Teilen. In Geschenkkarton Mit 24...26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.